IA na contabilidade, dia 7: a DRE analisada em diálogo, da margem que caiu ao EBITDA em linguagem de dono
Como usar a IA como analista de plantão para ler a DRE: a demonstração em percentuais da receita, o prompt de analista com contexto e o diálogo de três perguntas que descobre por que a margem caiu apesar de a receita subir.
A reunião de resultados ia bem até a terceira tela, quando o sócio se inclina na cadeira e faz a pergunta que, para ele, é simples: se a empresa vendeu 12% a mais, por que sobrou menos dinheiro no fim? A resposta existe e está espalhada por meia dúzia de linhas da DRE (a Demonstração do Resultado do Exercício, demonstração obrigatória segundo o CPC 26, pronunciamento do Comitê de Pronunciamentos Contábeis, que mostra da receita ao lucro o que o período rendeu), mas montá-la de improviso, na frente do cliente, com palavras que um leigo acompanha, faz qualquer contador ganhar dois segundos limpando a garganta. Ontem a série mostrou como transformar o balancete num relatório que o dono lê; hoje o degrau é a análise, e aqui a IA rende mais quando deixa de ser redatora e vira interlocutora.
O problema que ela resolve
O relatório do dia 6 é um monólogo bem escrito, então ele informa, mas não responde, e as perguntas do dono diante de uma DRE são quase sempre causais: por que a margem caiu se a receita subiu, qual linha mais pesou, o que atacar primeiro. A ironia é antiga, porque todo estudante de contabilidade aprende, nas primeiras aulas, a análise vertical (cada linha como percentual da receita) e a horizontal (a variação de cada linha entre períodos), duas técnicas simples que respondem exatamente essas perguntas, e quase nenhum cliente recebe uma análise dessas, porque escrevê-la para trinta clientes nunca coube na rotina de fechamento. Nos indicadores, a confusão fica oficial: o EBITDA (o lucro antes dos juros, impostos, depreciação e amortização) não é definido por nenhuma norma contábil, e as companhias abertas o calculavam de tantos jeitos que a CVM, a Comissão de Valores Mobiliários, editou uma norma específica, a Instrução 527/2012, hoje Resolução CVM 156/2022, só para padronizar a divulgação do número, logo, se até o mercado profissional se perdia na conta, não há vergonha nenhuma no sócio que pergunta o que a sigla significa. O desafio real é que análise é conversa, e a pergunta boa aparece na reunião, sem hora marcada, então o que a IA oferece é um ensaio dessa conversa, um analista de plantão com quem você discute a DRE antes de discuti-la com o cliente.
O método em 3 etapas
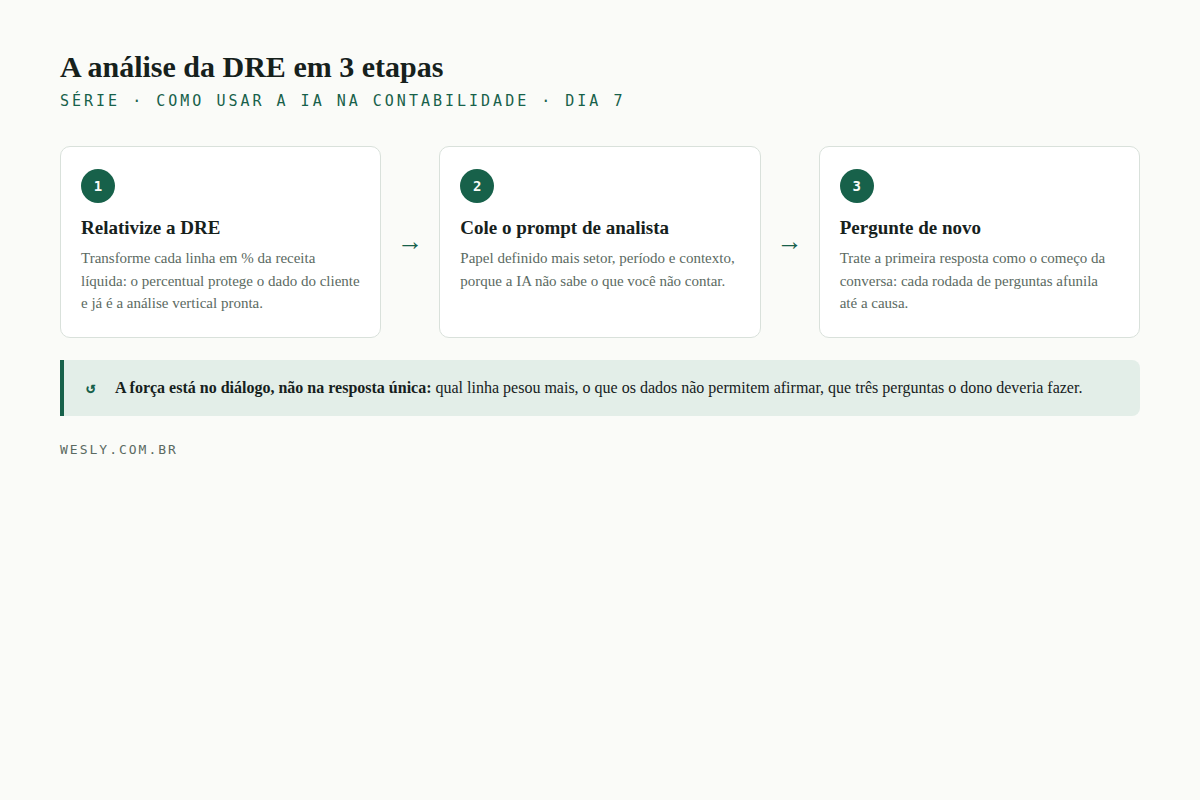 O caminho da DRE fechada à causa encontrada, com o diálogo como motor.
Etapa 1, relativize a DRE. Transforme cada linha em percentual da receita líquida do próprio período, porque a relativização resolve dois problemas de uma vez: anonimiza o dado, já que uma coluna de percentuais não identifica empresa nenhuma nem revela faturamento, e entrega de bandeja a análise vertical que o estudante aprende e o cliente nunca recebe. A regra do dia 1 segue valendo, então razão social, CNPJ e nomes ficam de fora de qualquer jeito.
Etapa 2, cole o prompt de analista, com o contexto junto. O modelo abaixo define o papel (um analista financeiro conversando com o contador), informa o setor e o que você sabe do período, e pede hipóteses em vez de certezas, porque a IA não sabe o setor nem a sazonalidade se você não disser, e o mesmo custo subindo cinco pontos conta histórias diferentes numa indústria pressionada pelo insumo e num varejo que mudou o mix de produtos.
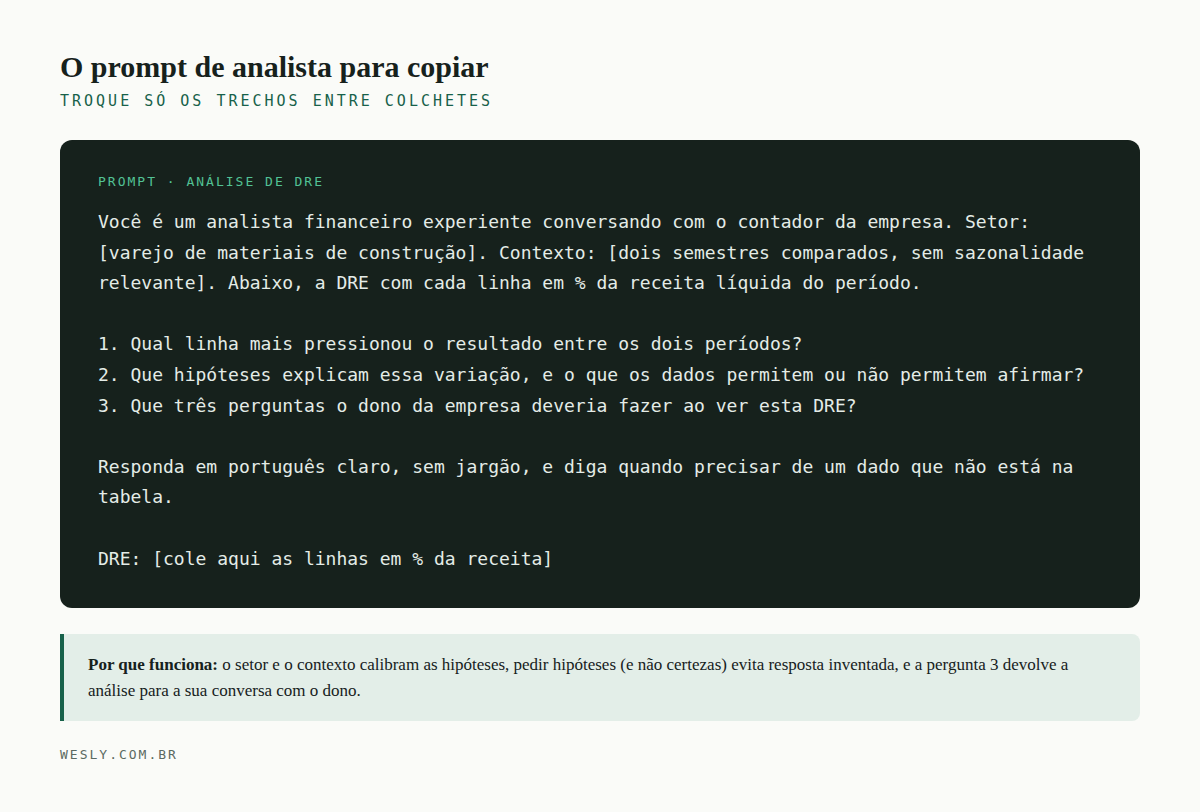 O prompt da casa: troque só os trechos entre colchetes.
Etapa 3, pergunte de novo, e de novo. A força da ferramenta está no diálogo, não na resposta única, então trate a primeira resposta como o começo: peça a linha que mais pressionou, o que os dados não permitem afirmar, a explicação do EBITDA para o sócio leigo, as três perguntas que o dono deveria fazer ao ver aquela DRE. Cada rodada afunila, e é no afunilamento que a análise de verdade aparece.
O exemplo prático
Montamos uma DRE fictícia de oito linhas, criada só para o exercício, comparando dois semestres em percentual da receita: a receita cresceu 12% em valor e, ainda assim, o resultado antes dos impostos caiu de 9% para 6% da receita. Colada a tabela com o prompt da etapa 2, o diálogo levou três perguntas para chegar à causa:
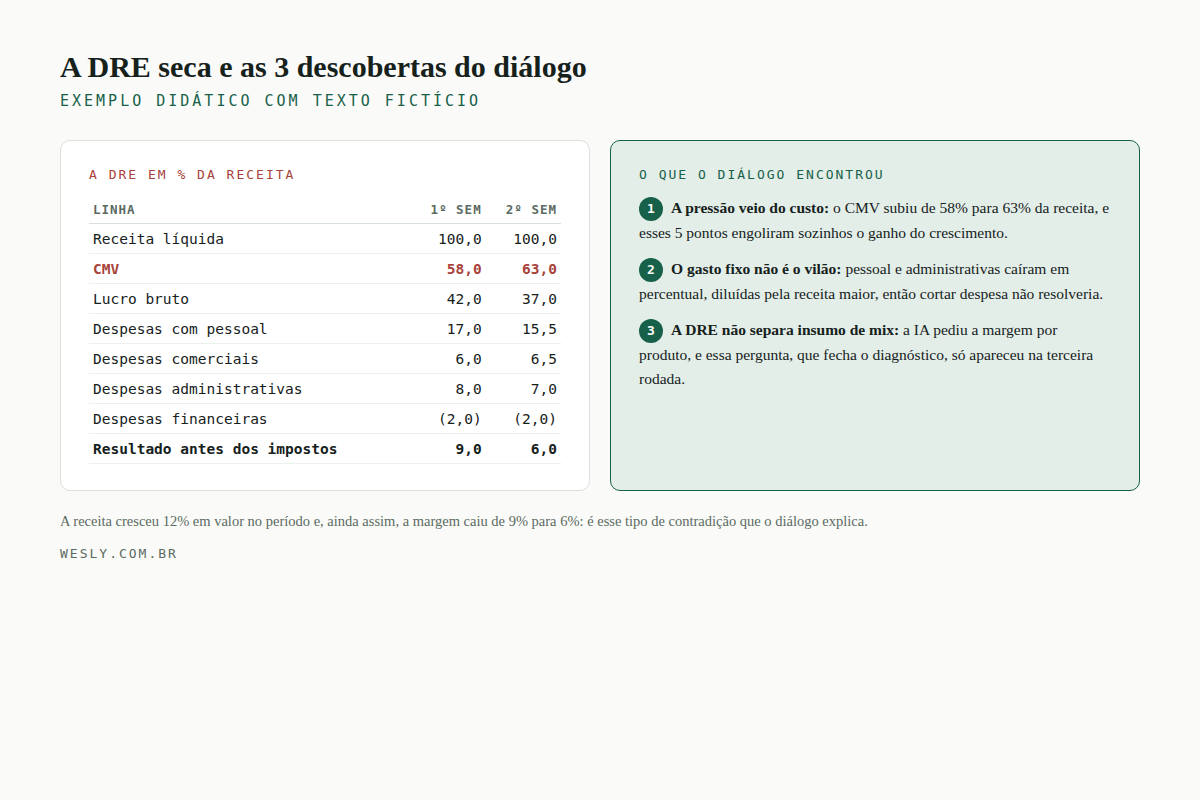 A mesma tabela, antes e depois do diálogo: da DRE seca às três descobertas que preparam a reunião.
A primeira pergunta (qual linha mais pressionou o resultado?) apontou o CMV, o custo das mercadorias vendidas, que saltou de 58% para 63% da receita, cinco pontos que engoliram sozinhos o ganho do crescimento. A segunda (que hipóteses explicam a alta?) trouxe a resposta mais madura da conversa: com a DRE sozinha não dá para separar insumo mais caro de mudança no mix de vendas, então a IA pediu a margem por produto, exatamente o que um analista de carne e osso pediria. A terceira devolveu a análise para a reunião, com as três perguntas que o dono deveria fazer, e aqui o contexto que só você tem fecha o diagnóstico, porque, sabendo que o cliente abriu no segundo semestre uma frente de venda para empresas com preço menor, a hipótese do mix deixa de ser hipótese. Repare no que a tabela ainda conta de graça: pessoal e administrativas caíram em percentual, diluídas pelo crescimento, logo o problema não era gasto, era o que se estava vendendo. E quando a conversa pediu o EBITDA em linguagem de dono, a resposta veio pronta para a reunião: é o que a operação gera antes de juros, impostos, depreciação e amortização, ou seja, mede a força do motor do negócio sem a influência do financiamento e do desgaste dos equipamentos, então serve para comparar a operação deste ano com a do ano passado, e a deste negócio com a de outro.
Cuidados
O primeiro cuidado sustenta o método inteiro: contexto no prompt muda tudo, porque a IA não conhece o setor, a sazonalidade nem o que houve no trimestre, então a análise que ela entrega sem contexto é genérica, e a que ela entrega com contexto errado é perigosa. O segundo é aritmético: percentual e variação citados na resposta se recalculam antes de qualquer reunião, porque a IA erra conta com a mesma fluência com que acerta. O terceiro é o limite da relativização: ela protege o dado, mas não revoga a regra, então nada que identifique a empresa entra na ferramenta, por sigilo profissional e pela LGPD (a Lei Geral de Proteção de Dados Pessoais, Lei nº 13.709/2018), e a análise que chega ao cliente sai assinada por você, que é quem responde por ela.
Amanhã, no dia 8, a série entra no terreno onde a IA mais precisa de rédea curta: a pesquisa de legislação tributária, e o motivo pelo qual é justamente aí que ela inventa artigo de lei com a maior convicção.